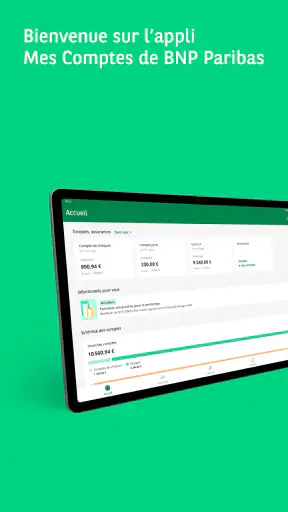
Gérer ses comptes depuis un téléphone peut sembler banal, jusqu’au moment où l’on doit vérifier un paiement, retrouver un relevé ou réagir rapidement à une opération inattendue. J’ai utilisé Mes Comptes BNP Paribas dans cette logique très concrète : moins pour consulter un solde par curiosité que pour faire les petites tâches bancaires qui se présentent au fil de la journée. L’application de finance développée par BNP PARIBAS cherche clairement à transformer le mobile en point d’accès principal à la banque, sur téléphone comme sur tablette.
Mon impression générale est positive, surtout si l’on possède déjà un compte BNP Paribas et que l’on veut éviter les passages fréquents sur le site web ou en agence. L’expérience est gratuite, accessible avec une classification PEGI 3, et son adoption est importante : elle dépasse les cinq millions d’installations et affiche une moyenne de 4,6 sur plus de deux cent trente mille évaluations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que l’outil est devenu un accès courant aux services de la banque.
Une application bancaire pensée pour les gestes du quotidien
Un état actuel cohérent pour les clients BNP Paribas
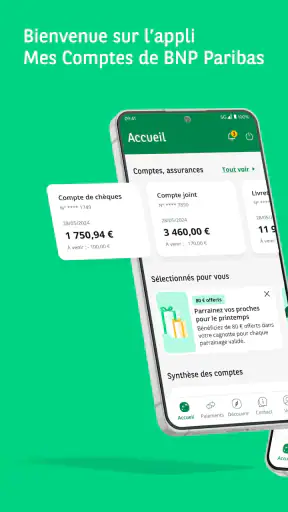
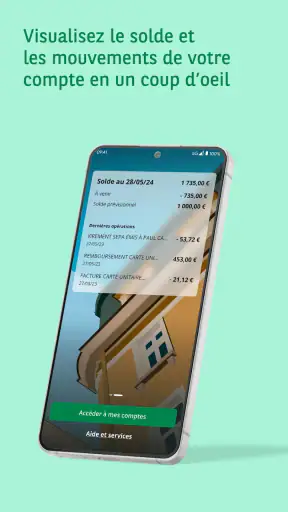
À l’ouverture, je retrouve la fonction essentielle d’une application bancaire : voir rapidement où en sont mes comptes et comprendre les mouvements récents. Cette simplicité est importante. Quand je consulte mon compte entre deux rendez-vous, je ne veux pas parcourir une interface chargée ni chercher longtemps l’information principale. Le mobile sert ici de tableau de bord, avec une approche davantage orientée vers le suivi régulier que vers la gestion financière avancée.
Le cas d’usage le plus évident est celui d’une vérification immédiate. Après un achat en magasin, je peux contrôler que le montant attendu a bien été pris en compte. Avant un prélèvement important, je peux regarder si le solde disponible est suffisant. Pour une personne qui suit ses dépenses au jour le jour, cette consultation rapide est plus pratique que d’attendre de rentrer chez soi pour utiliser un ordinateur.
J’apprécie aussi le fait que l’application s’inscrive dans un usage mobile et tablette. Le téléphone convient aux contrôles rapides, tandis qu’un écran plus grand peut être plus confortable lorsqu’on veut examiner plusieurs opérations ou prendre le temps de vérifier sa situation. Ce n’est pas un détail pour les utilisateurs qui alternent entre appareils : la banque reste accessible dans le même environnement général, au lieu de réserver les fonctions importantes à un seul support.
Une prise en main qui convient surtout aux clients déjà familiers avec leur banque
Pour un client BNP Paribas, la logique est assez directe : l’application devient une extension de la relation bancaire existante. Je n’ai pas besoin de changer de banque pour profiter d’un accès mobile, et je peux conserver mes habitudes de suivi dans un outil dédié. En revanche, une personne qui découvre complètement les services bancaires numériques peut avoir besoin d’un temps d’adaptation, notamment pour distinguer les informations disponibles à la consultation de celles qui nécessitent une validation supplémentaire.
La première chose que je conseille est de ne pas se contenter de regarder le solde. Le solde seul peut être trompeur si plusieurs paiements récents, prélèvements ou opérations en attente doivent encore être pris en compte dans la gestion du mois. Je préfère examiner régulièrement l’historique et associer chaque mouvement à une dépense réelle. Cette routine permet de repérer plus tôt une erreur de montant ou une opération que l’on ne reconnaît pas.
Un scénario réaliste : contrôler son budget avant une dépense
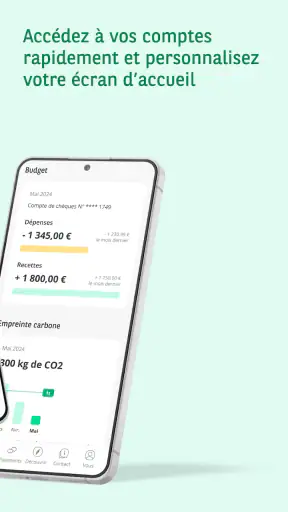
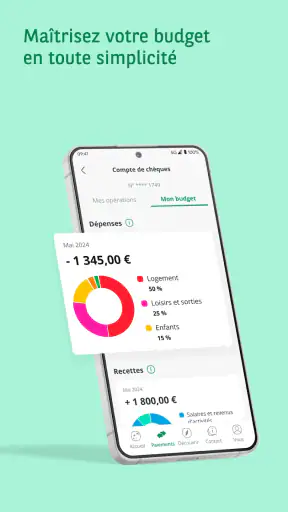
Imaginons une journée ordinaire. Je dois régler une facture et acheter quelques produits avant la fin du mois. Au lieu de faire une estimation mentale, j’ouvre l’application, je regarde les dernières opérations et je vérifie les dépenses déjà passées. Je peux ainsi décider si l’achat est raisonnable sans attendre la prochaine consultation sur ordinateur. Ce type de décision est précisément là où une application bancaire apporte une vraie valeur : elle réduit le délai entre la question et la réponse.
Dans ce scénario, le bénéfice ne vient pas d’une fonction spectaculaire, mais de la répétition. Une consultation courte après les dépenses importantes donne une vision plus réaliste du budget qu’un contrôle occasionnel. Pour les personnes qui partagent certaines charges, je recommande aussi de noter séparément les dépenses fixes et les achats variables, même si l’application affiche les opérations au même endroit. L’outil facilite l’accès aux informations, mais c’est encore à l’utilisateur d’en tirer une méthode.
Les changements visibles dans la version actuelle
La version actuelle est la 5.26.0. Ce repère est utile pour les utilisateurs existants : il indique une application qui continue d’évoluer plutôt qu’un service laissé dans son état d’origine. Mes Comptes BNP Paribas existe depuis le 2 septembre 2010, ce qui représente une longue période d’évolution pour une application bancaire mobile. Je ne confonds toutefois pas numéro de version et transformation radicale : une mise à jour peut améliorer la stabilité ou clarifier certains écrans sans modifier la manière fondamentale de gérer son compte.
Pour moi, cette continuité compte davantage que l’effet de nouveauté. Une application financière doit rester prévisible. Lorsque je consulte un compte ou une opération, je préfère retrouver une logique familière plutôt que devoir réapprendre toute l’interface à chaque changement. L’évolution la plus utile est donc celle qui rend les parcours plus fluides sans déplacer inutilement les commandes importantes.
La compatibilité annoncée à partir d’Android 7.0 élargit l’accès aux appareils qui ne sont pas récents. C’est appréciable pour les personnes qui gardent leur téléphone plusieurs années, même si la qualité d’utilisation dépendra toujours de l’état général de l’appareil et de sa version logicielle. Avant de remplacer un téléphone uniquement pour cette application, je vérifierais d’abord que le système est compatible et que l’appareil reste suffisamment réactif pour une utilisation bancaire confortable.
Ce que cette évolution change pour les utilisateurs habituels
Pour quelqu’un qui utilise déjà l’application, l’intérêt principal de la version actuelle est la continuité. Je peux conserver l’habitude de consulter mes comptes sur mobile sans basculer systématiquement vers un navigateur. La maturité du produit réduit également le risque de se retrouver face à une interface conçue comme une simple vitrine. Ici, le mobile est bien traité comme un outil de consultation régulière.
Cette continuité a toutefois un revers : un utilisateur ancien peut ne pas remarquer les améliorations s’il utilise toujours le même parcours très court. Je conseille de parcourir de temps en temps les différentes zones de l’application après une mise à jour, non pas pour chercher une fonction cachée à tout prix, mais pour vérifier si une tâche que l’on réalisait auparavant sur ordinateur est devenue plus simple sur mobile. C’est une manière pratique de profiter de l’évolution sans modifier toutes ses habitudes.
Un autre point important concerne la confiance. Les opérations bancaires sont sensibles, et l’application est utilisée pour des décisions immédiates. Je recommande de réserver les consultations à un appareil personnel correctement protégé, d’éviter les connexions improvisées sur un appareil partagé et de prendre le temps de relire les informations avant toute action importante. L’application peut rendre l’accès plus rapide ; cette rapidité ne doit pas conduire à valider machinalement.
Les limites que je garde en tête
La première limite est liée à son rôle : Mes Comptes BNP Paribas est particulièrement pertinente pour les clients de BNP Paribas, mais beaucoup moins pour une personne qui cherche à centraliser plusieurs banques dans une seule interface. Si mon objectif principal est d’avoir une vue transversale de comptes détenus auprès de plusieurs établissements, une solution spécialisée dans l’agrégation peut être plus adaptée. Dans ce cas, l’application bancaire reste utile pour la relation directe avec BNP Paribas, mais elle ne devient pas forcément mon unique outil financier.
La deuxième limite vient de la taille de l’écran. Le téléphone est excellent pour une vérification rapide, mais moins agréable lorsqu’il faut comparer de nombreuses opérations, analyser plusieurs mois ou préparer une décision financière complexe. Pour ces tâches, je préfère un écran plus grand ou un parcours web, car l’espace disponible facilite la lecture et diminue les risques de confusion. L’application ne remplace donc pas tous les usages bancaires ; elle les rend surtout plus accessibles au moment où l’on en a besoin.
Il faut aussi accepter qu’une application bancaire ne transforme pas automatiquement l’historique en conseil financier personnalisé. Voir ses mouvements est une chose ; comprendre ses habitudes de dépenses, anticiper les charges annuelles ou construire un budget réaliste en est une autre. J’utilise l’application comme une source d’informations fiables sur mes opérations, puis je fais moi-même le travail d’interprétation. Pour une personne qui attend un accompagnement pédagogique très poussé, un outil budgétaire complémentaire pourra être préférable.
Pour quels utilisateurs le choix est-il pertinent ?
Je la recommande en priorité aux clients BNP Paribas qui veulent consulter leurs comptes sans dépendre d’un ordinateur. Elle convient bien aux personnes qui vérifient fréquemment leurs dépenses, aux utilisateurs qui voyagent avec leur téléphone comme seul accès pratique, et à ceux qui souhaitent garder un œil régulier sur les mouvements du compte. La gratuité enlève également un obstacle évident pour tester l’accès mobile sans ajouter un abonnement dédié.
Elle me paraît moins adaptée à trois profils. D’abord, la personne qui ne possède aucun compte BNP Paribas et cherche une application bancaire indépendante. Ensuite, l’utilisateur qui veut une analyse budgétaire très détaillée, avec une approche davantage centrée sur les catégories de dépenses et les objectifs financiers. Enfin, le client qui préfère gérer toutes ses opérations sur ordinateur et n’a pas envie de consulter des informations bancaires sur un mobile. Dans ces situations, l’application peut rester correcte, mais elle ne répond pas au besoin principal.
Pour un parent qui souhaite accompagner un jeune utilisateur, la classification PEGI 3 indique une accessibilité générale, mais elle ne remplace pas l’apprentissage des bons réflexes bancaires. Je commencerais par expliquer la différence entre solde, opération récente et dépense réellement finalisée, puis j’insisterais sur la protection de l’accès. L’âge indiqué décrit la classification du contenu, pas le niveau de maturité financière nécessaire pour utiliser un compte de manière responsable.
Face au site web et aux applications financières généralistes
Comparée au site web de la banque, l’application gagne surtout en disponibilité. Je peux la consulter dans une file d’attente, dans les transports ou juste après un achat, sans ouvrir une session complète sur un ordinateur. Le site garde cependant un avantage de confort pour les longues vérifications et les tâches qui demandent davantage d’espace. Je vois donc les deux supports comme complémentaires plutôt que concurrents.
Face à une application financière généraliste, le choix dépend de la priorité. Mes Comptes BNP Paribas offre une relation plus directe avec l’établissement concerné, ce qui est logique pour consulter son compte BNP Paribas. Une application indépendante peut être plus intéressante pour regrouper plusieurs banques ou suivre l’ensemble d’un budget familial dans une seule vue. En contrepartie, elle ajoute parfois une couche de centralisation qui ne sera pas nécessaire à quelqu’un qui utilise principalement BNP Paribas.
Le compromis est simple à formuler : cette application privilégie la proximité avec sa banque, tandis qu’un outil généraliste privilégie la vision globale. Je choisirais la première pour l’accès quotidien à un compte BNP Paribas et la seconde si mon problème principal est la dispersion de mes finances. Installer les deux peut même avoir du sens, à condition de savoir quel outil sert à quelle tâche et de ne pas multiplier les consultations sans méthode.
Trois habitudes qui améliorent vraiment l’utilisation
La première consiste à consulter l’historique à un moment fixe, par exemple après les dépenses importantes de la journée. Ce rendez-vous court permet de repérer les opérations inhabituelles avant qu’elles ne se perdent parmi les achats courants. Il est plus efficace qu’une vérification anxieuse répétée, car il transforme l’application en outil de suivi plutôt qu’en simple écran de solde.
La deuxième est de comparer les opérations avec ses justificatifs pendant qu’ils sont encore faciles à retrouver. Pour une facture, un achat en ligne ou une dépense professionnelle, je garde la confirmation à proximité jusqu’à ce que le montant apparaisse correctement. Cette méthode aide à distinguer une opération simplement oubliée d’un mouvement qui mérite réellement une vérification.
La troisième est de réserver les décisions importantes à un moment calme. Le mobile encourage les actions rapides, mais une modification ou une validation bancaire mérite une relecture attentive. Si je suis pressé, je me limite à consulter l’information et je reporte l’action à un environnement plus confortable. La meilleure qualité de l’application reste inutile si la vitesse d’utilisation fait perdre la précision.
Ce que j’attends de la suite
À l’avenir, je surveillerais surtout la manière dont les prochaines versions continueront à équilibrer simplicité et profondeur. Les utilisateurs occasionnels ont besoin d’un accès immédiat au solde et aux opérations, tandis que les clients plus actifs veulent comprendre leur situation sans multiplier les écrans. Une évolution réussie devrait améliorer les parcours avancés tout en conservant une entrée claire pour les tâches simples.
Je regarderais également la compatibilité avec les appareils plus anciens, puisque la version minimale Android 7.0 laisse une place à des téléphones qui ne sont pas de dernière génération. La continuité est un avantage pour les clients qui ne changent pas souvent de matériel, mais elle doit rester accompagnée d’une expérience suffisamment fluide. Pour ma part, je préfère une application sobre et régulière à une accumulation de fonctions qui rendrait les vérifications quotidiennes plus compliquées.
Enfin, je resterais attentif à la lisibilité des informations financières. Une bonne application bancaire doit aider à répondre rapidement à des questions concrètes : combien ai-je dépensé, quelle opération vient de passer, et que dois-je vérifier ensuite ? Ce sont ces réponses, plus que le nombre de menus, qui déterminent sa valeur réelle.
Mon avis après l’avoir utilisée
Mes Comptes BNP Paribas est une application de finance solide pour les clients de BNP Paribas qui veulent garder leur banque à portée de main. Sa longue présence, sa version actuelle 5.26.0 et son adoption par plusieurs millions de personnes donnent une impression de produit installé dans la durée. J’aime son intérêt pratique : consulter, contrôler et suivre ses comptes sans attendre d’être devant un ordinateur.
Je ne la présenterais pas comme la réponse universelle à toutes les questions de gestion financière. Elle ne remplacera pas forcément un outil de budget complet, une application d’agrégation multi-banques ou le confort d’un grand écran pour les opérations longues. Mais dans son rôle principal, elle est convaincante. Si votre quotidien bancaire se déroule principalement chez BNP Paribas, je pense qu’elle mérite sa place sur votre téléphone. Si vous cherchez avant tout une vision de plusieurs établissements ou une analyse budgétaire approfondie, je choisirais plutôt une solution complémentaire et je garderais l’application pour l’accès direct à BNP Paribas.
En résumé, je la recommande pour sa disponibilité, sa continuité et son utilité dans les décisions ordinaires. Elle devient vraiment intéressante lorsqu’on l’intègre à une routine simple : consulter les opérations, vérifier les montants importants et prendre les décisions financières avec un peu de recul. C’est une approche moins spectaculaire qu’une promesse de gestion automatique, mais beaucoup plus utile dans la vie réelle.


